黄仁勋最新判断:AI已经到达转折点,算力本身成了营收来源
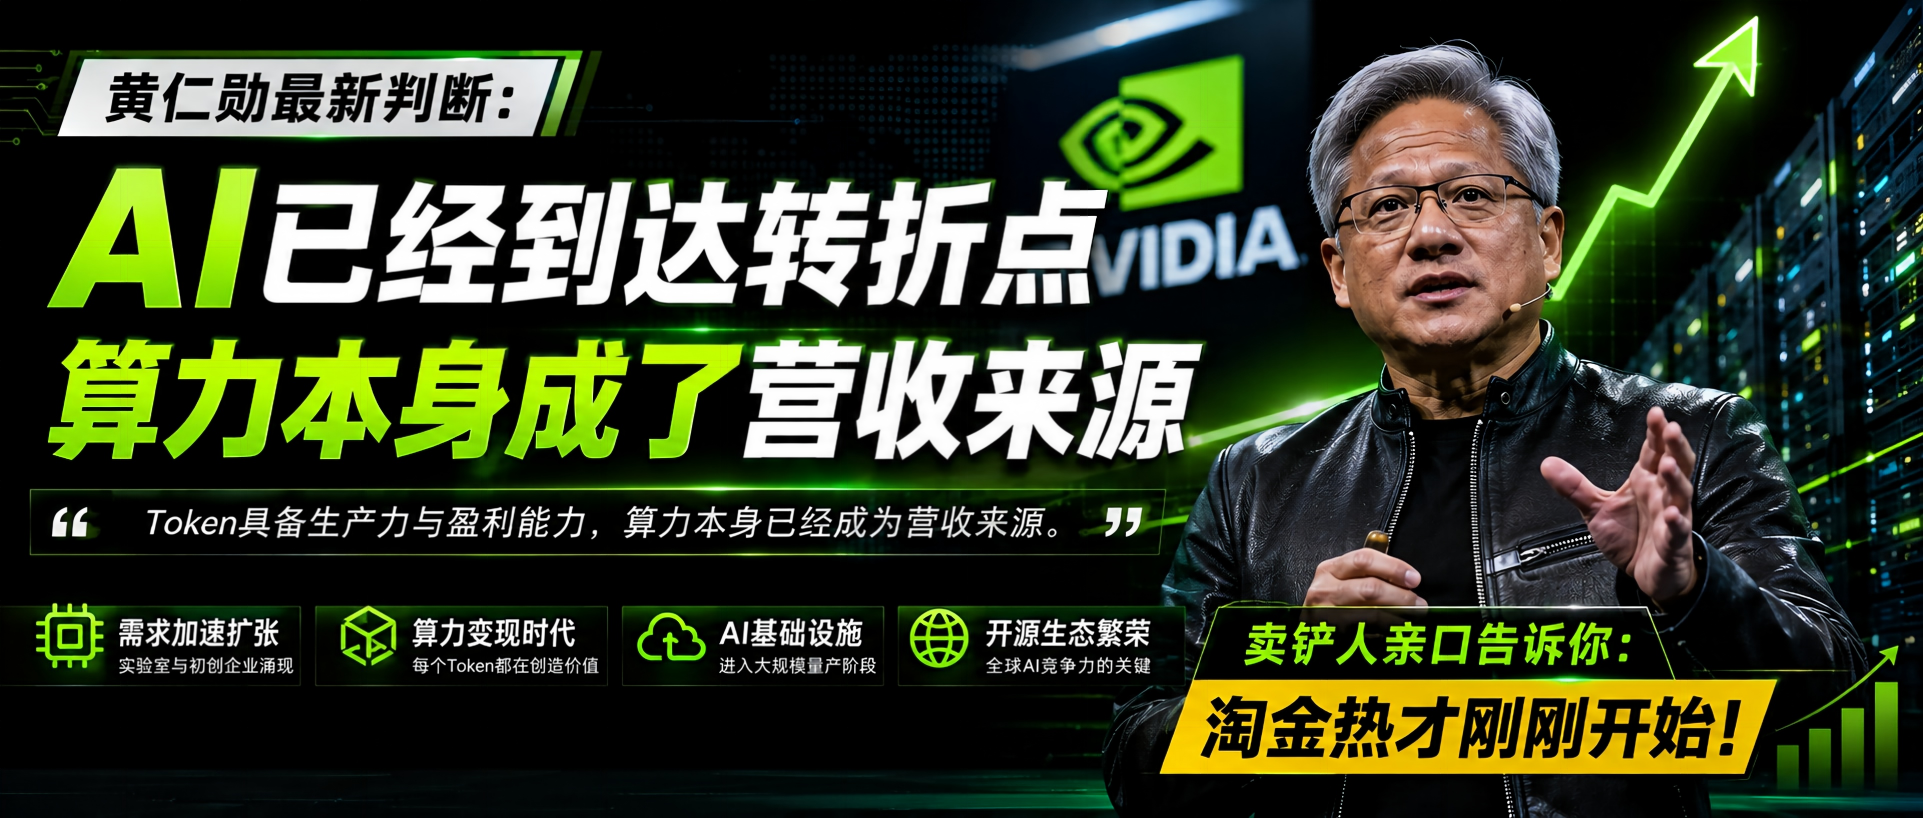
卖铲人亲口告诉你:淘金热不但没结束,才刚刚开始进入黄金期。
美国当地时间2026年8月26日,英伟达发布财年第二季度财报。在财报声明和电话会上,CEO黄仁勋说出了一段后来被广泛引用的话:"人工智能如今已经到达转折点,AI正在完成诸多具备实际价值的工作。"更值得注意的是后半句——"Token具备生产力与盈利能力,算力本身已经成为营收来源。"
这句话为什么重要?因为它标志着AI行业叙事的一次关键切换。
1. 从"烧钱买未来"到"算力直接变收入"
过去三年,外界对AI最大的质疑始终是同一个:烧了这么多钱,收入在哪里?大模型公司的训练账单以十亿美元计,云厂商的资本开支屡创新高,可"AI到底赚不赚钱"一直是个悬着的问号。
黄仁勋这次的表态,等于从产业链最上游给出了回答:Token——也就是模型输出的每一个文字、每一段代码——已经具备了生产力和盈利能力。算力不再只是成本项,它本身就是营收来源。你买的每一块GPU,都在直接生产可以卖钱的东西。
这个判断出自英伟达财报场景,分量格外不同。作为AI算力的最大供应商,英伟达手里握着全行业最真实的订单数据:谁在买、买多少、用来干什么。当黄仁勋说"转折点已到",背后是整张全球算力采购清单在支撑。
2. 需求在加速,玩家在变多
黄仁勋还描绘了一幅需求侧图景:"市场需求正在加速扩张。去年同期仅有一家研究机构主导基础设施建设;如今AI行业迎来黄金时期,大量全新的AI实验室与初创企业涌现。"
一年前,建超大算力集群的还是屈指可数的几个巨头;一年后,前沿研发机构同步扩大规模,开源模型生态蓬勃发展,实体物理AI也正式起步。买家从"一家"变成"一群",这是基础设施行业最梦寐以求的需求曲线。
他也顺势给出了供给侧的答案:AI基础设施建设正全速推进,已经进入大规模量产阶段的Vera Rubin芯片,正是为支撑这个时代节点而研发。言下之意,英伟达不只是看到了需求,产能也已经备好了。
3. 回应OpenAI自研芯片:"我们做的是截然不同的东西"
这次财报电话会上,还有一个被反复追问的尖锐问题:OpenAI首款自研推理芯片Jalapeño已经亮相,大客户自己造芯,英伟达慌不慌?
黄仁勋的回答相当直接:"我们正在打造一种截然不同的东西。"他解释说,英伟达提供的不是单一芯片,而是一个覆盖整个AI生命周期的完整AI工厂平台,用户可以在任何云环境中使用它——这与专门针对单一模型、特定推理场景的定制化ASIC芯片有本质区别。
最后他补了一句底气十足的话:"我有100%的信心,我们的技术对他们而言将继续是卓越的。"
这段话的潜台词值得细品。ASIC自研芯片的逻辑是为特定工作负载做极致优化,代价是灵活性;英伟达的逻辑是通用平台加完整生态,赌的是AI负载会持续快速变化,没人愿意被锁死在一条窄路上。两种路线之争,未来几年会一直伴随着行业。
4. 对中国开源模型的态度:限制开源反而削弱美国竞争力
另一个值得关注的信号,是黄仁勋近期对开源生态的公开表态。在月之暗面Kimi K3等中国开源模型引发全球关注后,他对媒体表示:中国开源人工智能模型非常优秀,美国企业应该使用。他同时警告,限制开源模型可能反而削弱美国在人工智能领域的竞争力。
这个立场和美国政坛流行的"技术封锁"叙事明显不同。在黄仁勋看来,开源生态的繁荣是整个AI行业的需求放大器——用的人越多,跑的Token越多,算力的生意就越大。堵别人的路,不如把路修宽。据报道,英伟达也在投入巨额资金扶持开源生态,希望成为美国开源生态的领头羊。
5. 为什么这番话值得每个关注AI的人听进去
黄仁勋当然有自己的立场——AI越热,英伟达越受益,他的话天然带有"卖铲人"的营销色彩,这一点不必回避。
但撇开立场看事实:全球云厂商的资本开支没有收缩,新一代芯片排产到了后年,开源模型把推理成本打下来之后,应用层的调用量在以数量级的速度膨胀。这些信号拼在一起,和他描述的"黄金时期"大体吻合。
对普通读者来说,这轮表态最有价值的提醒或许是:AI行业的核心矛盾,正在从"技术能不能行"变成"供给能不能跟上"。当算力本身成为营收来源,围绕电力、芯片、数据中心的投资就不再是泡沫故事,而是一门有现金流验证的生意。理解这一点,比争论"AI是不是泡沫"有用得多。
下一次再有人问"AI的钱都烧到哪去了",你可以把黄仁勋这句话转给他:Token具备生产力与盈利能力,算力本身已经成为营收来源。至于这个转折点能走多远,财报会一个季度一个季度地给出答案。
更多AI资讯,请扫码关注Aiker World社区公众号